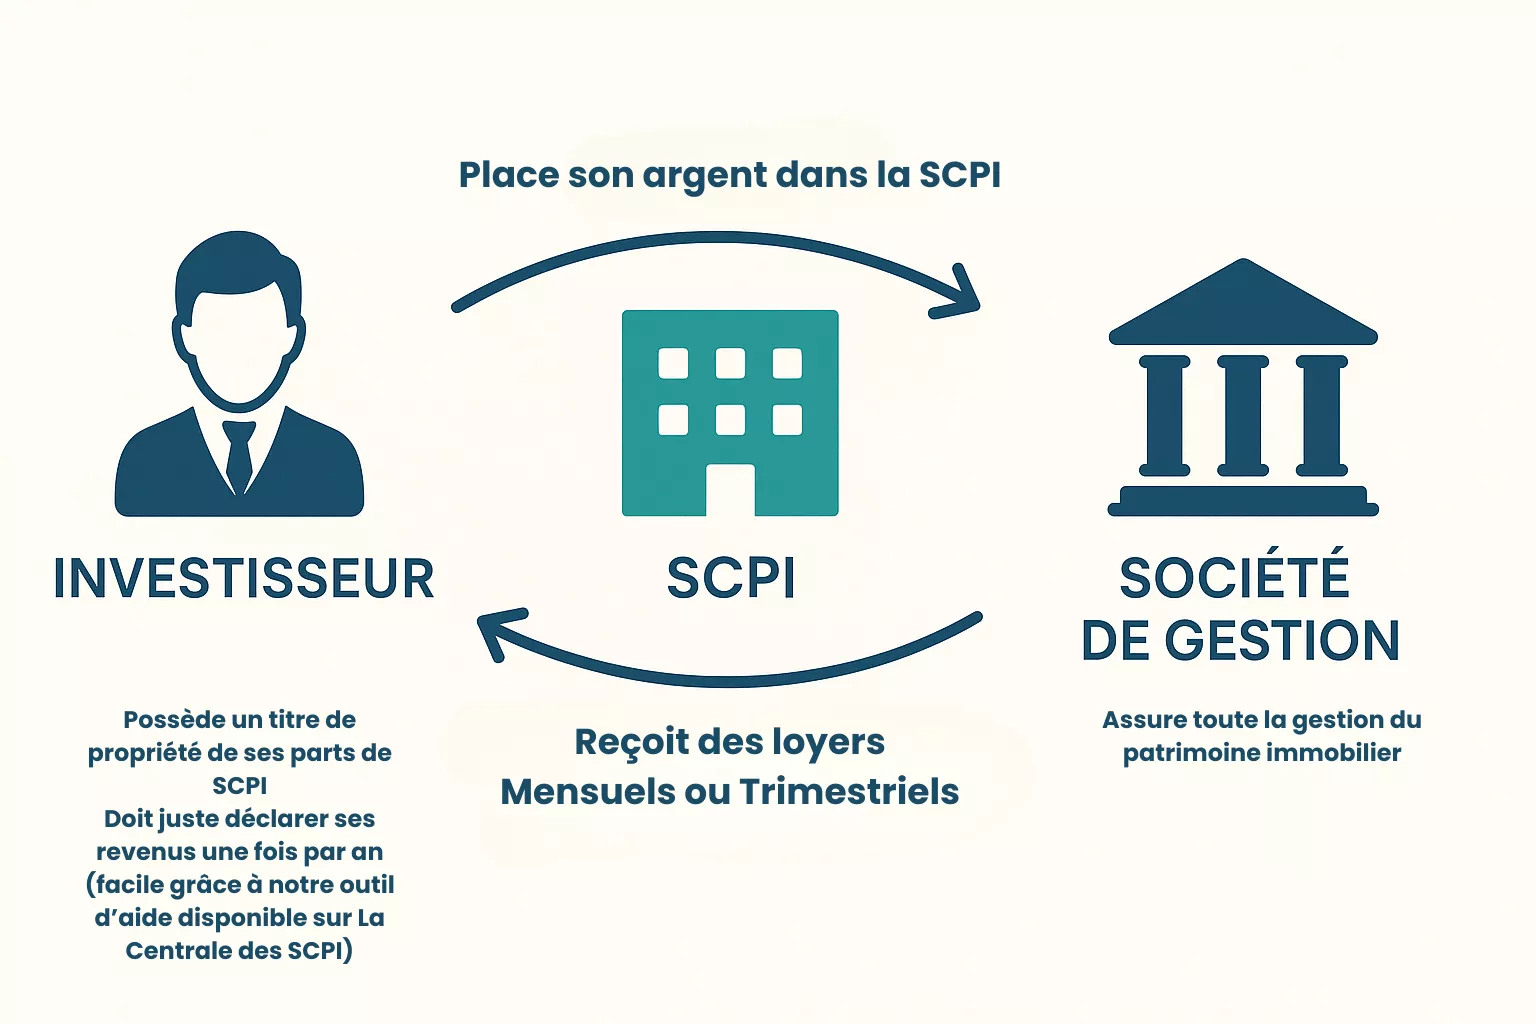
En bref : Une SCPI (société civile de placement immobilier) est un véhicule d’épargne collectif, agréé par l’AMF, qui achète et gère un parc immobilier locatif pour le compte de ses associés, lesquels perçoivent des revenus au prorata de leurs parts, le plus souvent chaque trimestre. Selon l’ASPIM et l’IEIF, le taux de distribution moyen des SCPI a atteint 4,92 % en 2025 (contre 4,72 % en 2024), pour une capitalisation de 88,7 milliards d’euros au 31 mars 2026. Les loyers distribués par une SCPI française sont imposés au barème progressif de l’impôt sur le revenu, plus 17,2 % de prélèvements sociaux, un taux maintenu en 2026. La SCPI s’adresse à un épargnant qui cherche des revenus réguliers et une diversification immobilière sans gestion, sur un horizon d’au moins 8 à 10 ans. Analyse de Garonne Patrimoine, cabinet de gestion de patrimoine à Toulouse, à jour en septembre 2026.
À retenir
- Une SCPI mutualise l’épargne de milliers d’associés pour acheter des immeubles (bureaux, commerces, santé, logistique, résidentiel) en France et en Europe ; la société de gestion s’occupe de tout, de l’achat à la relocation.
- Le taux de distribution moyen des SCPI a été de 4,92 % en 2025 (source ASPIM / IEIF, mai 2026) ; les revenus ne sont pas garantis et le prix des parts peut baisser, comme en 2023 et en 2024.
- Les loyers d’une SCPI française sont des revenus fonciers : barème de l’impôt sur le revenu plus 17,2 % de prélèvements sociaux en 2026 ; la flat tax de 31,4 % ne concerne que la part financière, marginale, de ses revenus.
- Le mode de détention des parts (pleine propriété, crédit, nue-propriété, assurance-vie) modifie la fiscalité et la liquidité bien plus que le choix d’une SCPI en particulier.
- Garonne Patrimoine, cabinet indépendant à Toulouse, sélectionne les SCPI parmi l’ensemble des sociétés de gestion du marché, sans produit maison, et modélise le résultat net d’impôt avant toute souscription.
Qu’est-ce qu’une SCPI et comment fonctionne-t-elle concrètement ?
Une SCPI est une société civile qui collecte des capitaux auprès d’épargnants, achète des immeubles loués à des entreprises ou à des particuliers, encaisse les loyers et les redistribue à ses associés après déduction des frais de gestion. L’épargnant n’est pas propriétaire d’un immeuble : il détient des parts d’une société qui possède des dizaines, parfois des centaines d’actifs.
Une société de gestion agréée par l’Autorité des marchés financiers (AMF) pilote la SCPI : elle sélectionne les immeubles, négocie les baux, gère les travaux et les relocations, arrête les comptes et fixe le prix de part. L’associé reçoit un bulletin trimestriel et un rapport annuel qui détaillent le patrimoine, le taux d’occupation et la distribution.
Les SCPI à capital variable, majoritaires, émettent des parts en continu et organisent les retraits par compensation avec les nouvelles souscriptions ; les SCPI à capital fixe s’échangent sur un marché secondaire. Dans les deux cas, un délai de jouissance, généralement de 3 à 6 mois, sépare la souscription du premier versement de revenus. On distingue les SCPI de rendement (bureaux, commerces, santé, logistique, diversifiées, européennes), les SCPI fiscales (déficit foncier, Malraux) et les SCPI de plus-value.
Quels sont les chiffres clés du marché des SCPI en 2025 et 2026 ?
Les indicateurs publiés par l’ASPIM (Association française des sociétés de placement immobilier) et l’IEIF en mai 2026 décrivent un marché qui se stabilise après deux années de correction. La capitalisation des SCPI atteint 88,7 milliards d’euros au 31 mars 2026, en hausse de 3 % sur un an.
| Indicateur (source ASPIM / IEIF, mai 2026) | Valeur | Ce que cela signifie pour l’épargnant |
|---|---|---|
| Taux de distribution moyen 2025 | 4,92 % (4,72 % en 2024) | Revenu brut distribué rapporté au prix de part, avant impôt ; non garanti. |
| Variation des valeurs de réalisation 2025 | -1,8 % (après -10,3 % en 2023 et -5,8 % en 2024) | La baisse de valeur des immeubles ralentit nettement. |
| Rendement global immobilier 2025 | +3,1 % (-1,1 % en 2024) | Distribution plus variation de valeur du patrimoine : retour en territoire positif. |
| Taux d’occupation financier 2025 | 91,3 % | Part des loyers effectivement encaissés ; les bureaux forment le segment le plus fragile (88,8 %). |
| Endettement moyen 2025 | 18,3 % | Levier modéré ; 38 % des SCPI sont peu ou pas endettées. |
| Collecte brute au 1er trimestre 2026 | 1,4 milliard d’euros (+7 % sur un an) | Les SCPI diversifiées captent 72 % des souscriptions. |
| Parts en attente de retrait au 31 mars 2026 | 2,4 milliards d’euros, soit 2,8 % de la capitalisation | La liquidité s’améliore mais reste inégale selon les SCPI. |
Ces moyennes masquent de fortes disparités : au premier trimestre 2026, 52 % des SCPI ont maintenu ou relevé leur acompte, tandis que 48 % l’ont réduit, souvent des SCPI de bureaux confrontées à des départs de locataires. Une SCPI s’analyse donc aussi par son taux d’occupation, son endettement, l’écart entre prix de part et valeur de reconstitution, et ses parts en attente de retrait.
Quelle fiscalité pour les revenus d’une SCPI en 2026 ?
Une SCPI est fiscalement transparente : chaque associé est imposé personnellement sur sa quote-part de revenus, comme s’il détenait l’immeuble en direct. Pour une SCPI investie en France, les loyers sont des revenus fonciers, soumis au barème progressif de l’impôt sur le revenu (tranche marginale de 0 % à 45 %) et aux prélèvements sociaux au taux de 17,2 %.
La loi de financement de la Sécurité sociale pour 2026 a relevé les prélèvements sociaux sur les revenus du capital de 17,2 % à 18,6 %, ce qui porte la flat tax à 31,4 % (12,8 % d’impôt et 18,6 % de prélèvements sociaux). Les revenus fonciers, les plus-values immobilières et les produits d’assurance-vie ont toutefois conservé le taux de 17,2 %. Seule la fraction financière des revenus d’une SCPI (placement de sa trésorerie) relève de la flat tax à 31,4 %.
Le régime réel s’applique par défaut : la société de gestion transmet chaque année le montant exact à reporter sur la déclaration 2044. Le micro-foncier (abattement de 30 %) n’est ouvert que si les revenus fonciers bruts du foyer restent inférieurs à 15 000 € par an et si le contribuable détient par ailleurs un bien loué nu en direct.
Les SCPI européennes (immeubles en Allemagne, en Espagne, aux Pays-Bas, en Italie, etc.) obéissent aux conventions fiscales : les loyers sont imposés dans le pays de l’immeuble, puis neutralisés en France par un crédit d’impôt ou par la méthode du taux effectif, et ils échappent aux prélèvements sociaux de 17,2 %. Leur fiscalité effective est souvent plus légère que celle d’une SCPI française, avec des écarts selon les pays.
La cession de parts relève du régime des plus-values immobilières des particuliers (19 % d’impôt et 17,2 % de prélèvements sociaux, avec abattements pour durée de détention), détaillé dans notre article sur le calcul de la plus-value de cession de parts de SCPI. Les parts de SCPI entrent dans l’assiette de l’impôt sur la fortune immobilière (IFI) pour leur fraction immobilière, dès lors que le patrimoine immobilier net taxable du foyer dépasse 1,3 million d’euros ; le projet d’impôt sur la fortune improductive a été abandonné et l’IFI reste inchangé en 2026.
Combien rapporte une SCPI après impôt ? Un exemple illustratif
Prenons 50 000 € investis en pleine propriété dans une SCPI française affichant un taux de distribution de 4,5 % (hypothèse illustrative, non garantie, hors frais de souscription et hors évolution du prix de part). Le revenu brut annuel ressort à 2 250 €.
- Pour un contribuable dont la tranche marginale est de 11 %, le prélèvement total atteint 28,2 % : environ 1 615 € nets par an, soit 3,2 % net.
- Pour un contribuable à 30 %, le prélèvement total atteint 47,2 % : environ 1 188 € nets, soit 2,4 % net.
- Pour un contribuable à 41 %, le prélèvement total atteint 58,2 % : environ 940 € nets, soit 1,9 % net.
Cet exemple non personnalisé montre pourquoi la tranche marginale d’imposition conditionne le mode de détention : à partir de 30 %, la nue-propriété, l’assurance-vie ou les SCPI européennes deviennent des pistes à étudier ; la détention directe au comptant convient surtout aux foyers faiblement imposés.
Quel mode de détention choisir pour ses parts de SCPI ?
| Mode de détention | Revenus perçus | Fiscalité | Liquidité | Profil type |
|---|---|---|---|---|
| Pleine propriété au comptant | Immédiats, après le délai de jouissance | Revenus fonciers : barème IR + 17,2 % | Retrait selon les souscriptions ou marché secondaire | Retraité ou foyer peu imposé cherchant un complément de revenus |
| À crédit | Immédiats, mais absorbés par les mensualités | Intérêts d’emprunt déductibles des revenus fonciers | Faible pendant la durée du prêt | Actif de 35 à 50 ans qui se constitue un patrimoine avec effet de levier |
| Nue-propriété (démembrement temporaire) | Aucun pendant 5 à 20 ans | Pas de revenu imposable ; hors IFI pour le nu-propriétaire | Très faible jusqu’au terme | Cadre fortement imposé qui prépare des revenus pour la retraite |
| Via un contrat d’assurance-vie | Capitalisés dans le contrat | Fiscalité de l’assurance-vie (abattement après 8 ans) | Rachat possible à tout moment selon l’assureur | Épargnant imposé à 30 % ou plus, objectif de transmission |
Le choix entre assurance-vie et détention directe est développé dans notre article SCPI : en assurance-vie ou en direct ?.
À qui s’adresse une SCPI, et à qui ne convient-elle pas ?
La SCPI convient à l’épargnant qui souhaite s’exposer à l’immobilier locatif sans gestion, avec un ticket d’entrée de quelques centaines d’euros par part, et qui accepte d’immobiliser son épargne au moins 8 à 10 ans. À Toulouse, l’équipe de Garonne Patrimoine la rencontre chez des cadres de l’aéronautique de Blagnac ou de Colomiers qui manquent de temps pour gérer un appartement, chez des professions libérales qui veulent préparer des revenus futurs, ou chez des retraités de la Côte Pavée ou de Balma qui cherchent un complément de revenus trimestriel.
La SCPI ne convient pas à l’épargne de précaution, ni à un projet à moins de 5 ans, ni à un épargnant qui ne supporterait pas une baisse temporaire du prix de part. Les frais de souscription, de l’ordre de 10 % pour les SCPI classiques et de 0 % pour certaines SCPI récentes qui se rémunèrent davantage sur la gestion, imposent une détention longue pour être amortis.
Les erreurs les plus fréquentes : choisir une SCPI sur son seul taux de distribution, concentrer toute la poche immobilière sur une seule société de gestion ou un seul secteur, ignorer l’impact de la tranche marginale d’imposition et de l’IFI, oublier le délai de jouissance dans le calcul de la première année.
Pourquoi se faire accompagner par un cabinet indépendant à Toulouse ?
Garonne Patrimoine est un cabinet de gestion de patrimoine installé à Toulouse, fondé et dirigé par deux associés diplômés de l’AUREP, avec 6 collaborateurs, 150 familles accompagnées et plus de 170 avis 5 étoiles sur Google. Le cabinet est distingué par le classement Décideurs (Leaders League) 2025 et figure parmi les meilleurs cabinets de gestion de patrimoine de France en 2026.
Sur les SCPI, la méthode du cabinet consiste à comparer les sociétés de gestion du marché sur des critères objectifs (taux d’occupation, endettement, valeur de reconstitution, historique de distribution, parts en attente), puis à modéliser pour chaque famille le revenu net après impôt, l’IFI et la transmission selon le mode de détention. Le cabinet ne distribue aucun produit maison et reste indépendant des banques et des assureurs.
Côté rémunération, Garonne Patrimoine travaille soit sur honoraires, soit avec des commissions versées par les sociétés de gestion, dans les deux cas communiquées au client conformément à la directive MIF II. Le premier rendez-vous est gratuit et permet de vérifier si la SCPI a sa place dans votre patrimoine, aux côtés de l’immobilier en direct, des placements financiers et de votre stratégie fiscale. Retrouvez notre approche complète sur la page investir en SCPI à Toulouse ou contactez un conseiller.
FAQ : les questions fréquentes sur les SCPI
Quel rendement ont servi les SCPI en 2025 ?
Selon l’ASPIM et l’IEIF, le taux de distribution moyen des SCPI a été de 4,92 % en 2025, contre 4,72 % en 2024. Ce chiffre est une moyenne pondérée par la capitalisation, brute de fiscalité, et ne préjuge pas des performances futures.
Les revenus de SCPI sont-ils soumis à la flat tax de 31,4 % ?
Non pour l’essentiel : les loyers d’une SCPI française sont des revenus fonciers imposés au barème de l’impôt sur le revenu plus 17,2 % de prélèvements sociaux. Seuls les revenus financiers accessoires de la SCPI relèvent de la flat tax à 31,4 % en 2026.
Peut-on acheter des parts de SCPI à crédit ?
Oui, certaines banques financent l’achat de parts de SCPI par un prêt amortissable ou in fine. Les intérêts d’emprunt sont déductibles des revenus fonciers, ce qui réduit l’impôt, mais le crédit ajoute un risque si les distributions baissent.
Combien de temps faut-il conserver des parts de SCPI ?
La durée de détention recommandée est d’au moins 8 à 10 ans. Ce délai permet d’amortir les frais de souscription et de traverser un cycle immobilier complet, comme la correction des valeurs de 2023 et 2024.
Les parts de SCPI sont-elles soumises à l’IFI ?
Oui, les parts de SCPI entrent dans l’assiette de l’impôt sur la fortune immobilière pour leur fraction immobilière lorsque le patrimoine immobilier net taxable du foyer dépasse 1,3 million d’euros. En démembrement, l’IFI est en principe supporté par l’usufruitier, et non par le nu-propriétaire.
Cet article a une vocation informative et ne constitue pas un conseil personnalisé. Les chiffres cités proviennent des publications de l’ASPIM et de l’IEIF (mai 2026) et des règles fiscales en vigueur en septembre 2026 ; les performances passées ne préjugent pas des performances futures. Un investissement en SCPI présente un risque de perte en capital, de baisse des revenus et de liquidité limitée. Garonne Patrimoine est un cabinet indépendant de conseil en gestion de patrimoine à Toulouse.